Kredīta izvēle nav tikai jautājums par to, kurš piedāvājums rāda zemāko procentu likmi vai mazāko ikmēneša maksājumu. Lai piedāvājumus izvērtētu pilnvērtīgāk, jāņem vērā vairāki nosacījumi — procentu likme, GPL, komisijas maksas, atmaksas termiņš, kopējās izmaksas un kredīta līguma noteikumi.
Tāpēc kredīta salīdzināšana ir svarīgs solis pirms jaunu finanšu saistību uzņemšanās.
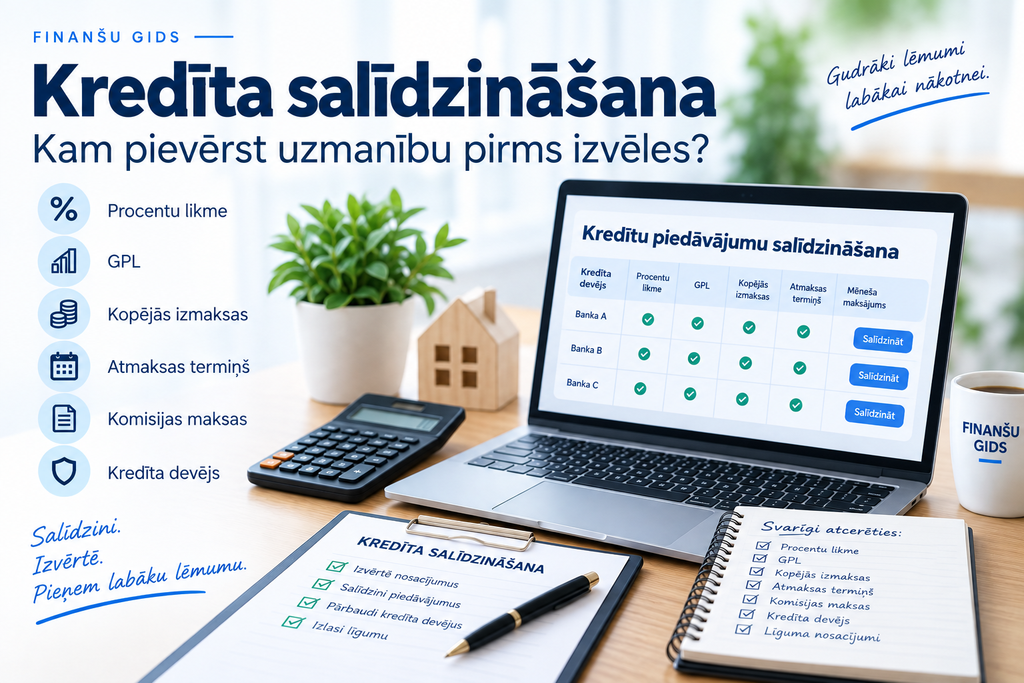
Kas ir kredīta salīdzināšana?
Kredīta salīdzināšana nozīmē vairāku kredīta piedāvājumu izvērtēšanu pēc vienādiem vai pēc iespējas līdzīgiem kritērijiem.
Salīdzināšanas mērķis nav tikai atrast zemāko procentu likmi. Svarīgi saprast, kā konkrētā piedāvājuma nosacījumi ietekmēs maksājumus un kredīta kopējās izmaksas.
Jo līdzīgāki ir salīdzināmie kredīta scenāriji, jo vieglāk novērtēt atšķirības starp piedāvājumiem.
Ko salīdzināt kredīta piedāvājumos?
Pirms kredīta izvēles ir vērts salīdzināt vismaz:
- kredīta summu;
- procentu likmi;
- procentu likmes veidu;
- GPL;
- komisijas un citas izmaksas;
- atmaksas termiņu;
- ikmēneša maksājumu;
- kopējo atmaksājamo summu;
- pirmstermiņa atmaksas nosacījumus;
- maksājuma kavējuma sekas;
- citus būtiskus līguma nosacījumus.
Atsevišķs rādītājs reti sniedz pilnīgu priekšstatu par kredīta piedāvājumu.
Kāpēc svarīga kredīta procentu likme?
Procentu likme ietekmē to, cik daudz kredīta izmantošanas laikā var būt jāmaksā procentos.
Tomēr jāņem vērā arī tas, vai procentu likme ir fiksēta vai mainīga.
Mainīgas procentu likmes gadījumā piemērojamā likme kredīta darbības laikā var mainīties atbilstoši līguma nosacījumiem.
Plašāk lasi rakstā “Kredīta procentu likme – kas tā ir un kā to salīdzināt?”
Kāpēc jāskatās arī GPL?
GPL jeb gada procentu likme ir viens no rādītājiem, ko var izmantot noteiktu patērētāju kredītu izmaksu salīdzināšanai.
Tās aprēķinā atbilstoši piemērojamajām prasībām tiek ņemtas vērā noteiktas ar kredītu saistītās izmaksas.
Tāpēc līdzīgu kredīta piedāvājumu salīdzināšanā GPL var sniegt plašāku priekšstatu par izmaksām nekā tikai aizņēmuma procentu likme.
Plašāk lasi rakstā “Kas ir GPL un kā to salīdzināt?”
Vai zemāka procentu likme vienmēr nozīmē lētāku kredītu?
Ne obligāti.
Kredītam var būt komisijas maksas vai citas izmaksas, un piedāvājumiem var atšķirties arī atmaksas termiņš.
Tāpēc kredīts ar zemāku procentu likmi ne vienmēr nozīmē mazāko kopējo atmaksājamo summu.
Salīdzinājumā jāņem vērā visi būtiskie kredīta nosacījumi.
Kāpēc svarīgas kredīta kopējās izmaksas?
Kredīta kopējās izmaksas palīdz saprast, kādas izmaksas ir saistītas ar aizņemšanos papildus saņemtajai kredīta pamatsummai.
Tās var ietvert procentus un citas piemērojamās izmaksas.
Tieši tāpēc kredīta izvēli nevajadzētu balstīt tikai uz reklāmā redzamo ikmēneša maksājumu.
Plašāk lasi rakstā “Kas ir kredīta kopējās izmaksas un kā tās aprēķina?”
Ko parāda kopējā atmaksājamā summa?
Kopējā atmaksājamā summa palīdz novērtēt, cik kopumā atbilstoši konkrētā kredīta nosacījumiem būs jāatmaksā.
Šis rādītājs var būt īpaši noderīgs, salīdzinot piedāvājumus ar dažādiem atmaksas termiņiem.
Mazāks ikmēneša maksājums pats par sevi nenozīmē mazāku kopējo atmaksājamo summu.
Plašāk lasi rakstā “Kas ir kredīta kopējā atmaksājamā summa?”
Kā atmaksas termiņš ietekmē salīdzinājumu?
Atmaksas termiņš var būtiski ietekmēt gan ikmēneša maksājumu, gan kredīta izmaksas.
Garāks termiņš noteiktos gadījumos var samazināt viena maksājuma apmēru, taču procenti var tikt maksāti ilgāku laiku.
Savukārt īsāks termiņš var nozīmēt lielāku ikmēneša maksājumu.
Tāpēc kredīta termiņš jāizvērtē kopā ar personīgo budžetu un kopējām izmaksām.
Plašāk lasi rakstā “Kredīta atmaksas termiņš – kā tas ietekmē kredīta izmaksas?”
Kāpēc jāpārbauda komisijas maksas?
Dažādiem kredīta piedāvājumiem var būt atšķirīgas komisijas un citas izmaksas.
Tās var ietekmēt kredīta kopējās izmaksas, tāpēc pirms izvēles jāpārbauda ne tikai procentu likme.
Svarīgi iepazīties ar kredīta devēja cenrādi, pirmslīguma informāciju un līguma nosacījumiem.
Plašāk lasi rakstā “Kredīta komisijas maksa – kas tā ir un kā tā ietekmē izmaksas?”
Kā salīdzināt ikmēneša maksājumu?
Ikmēneša maksājums ir svarīgs personīgā budžeta plānošanai, taču tas nav vienīgais kredīta izvēles kritērijs.
Diviem kredītiem var būt līdzīgs ikmēneša maksājums, bet atšķirīgs atmaksas termiņš un kopējās izmaksas.
Tāpēc ikmēneša maksājums vienmēr jāvērtē kopā ar pārējiem nosacījumiem.
Plašāk lasi rakstā “Kredīta ikmēneša maksājums – no kā tas ir atkarīgs?”
Kā pārbaudīt kredīta devēju?
Pirms līguma noslēgšanas ir svarīgi noskaidrot, kas piedāvā kredītu un vai pakalpojuma sniedzējs ir tiesīgs sniegt attiecīgo kreditēšanas pakalpojumu.
Informāciju par pakalpojuma sniedzējiem var pārbaudīt attiecīgo Latvijas uzraudzības iestāžu oficiālajos avotos.
Nevajadzētu paļauties tikai uz reklāmu vai nepazīstamas mājaslapas apgalvojumiem.
Plašāk lasi rakstā “Kredīta devējs – ko pārbaudīt pirms kredīta izvēles?”
Kāpēc jāizlasa kredīta līgums?
Pat tad, ja sākotnējais piedāvājums šķiet saprotams, pirms parakstīšanas ir jāiepazīstas ar kredīta līgumu.
Tajā var būt norādīta informācija par procentu likmi, maksājumu grafiku, komisijas maksām, kavējuma sekām, pirmstermiņa atmaksu un citiem nosacījumiem.
Ja kāds punkts nav saprotams, to vajadzētu noskaidrot pirms līguma noslēgšanas.
Plašāk lasi rakstā “Kredīta līgums – kam pievērst uzmanību pirms parakstīšanas?”
Vai jāpārbauda pirmstermiņa atmaksas nosacījumi?
Jā.
Pat ja kredīta ņemšanas brīdī nav plānots to atmaksāt agrāk, situācija nākotnē var mainīties.
Tāpēc pirms līguma noslēgšanas ir lietderīgi zināt, kādi noteikumi attiecas uz pilnīgu vai daļēju pirmstermiņa atmaksu.
Plašāk lasi rakstā “Kredīta pirmstermiņa atmaksa – kā tā darbojas?”
Kāpēc jāņem vērā maksājuma kavējuma sekas?
Pirms kredīta izvēles ir svarīgi zināt arī to, kas notiek gadījumā, ja maksājums netiek veikts noteiktajā termiņā.
Kavējums var radīt līgumā un normatīvajos aktos paredzētas sekas un papildu izmaksas.
Tāpēc šie nosacījumi jāpārbauda vēl pirms līguma noslēgšanas.
Plašāk lasi rakstā “Kredīta maksājuma kavējums – kādas var būt sekas?”
Kā personīgais budžets ietekmē kredīta izvēli?
Pat piedāvājums ar konkurētspējīgiem nosacījumiem nav piemērots, ja maksājums nav savienojams ar cilvēka finanšu iespējām.
Pirms aizņemšanās jāizvērtē:
- regulārie ienākumi;
- ikdienas izdevumi;
- esošās kredītsaistības;
- iespējamie neparedzētie izdevumi;
- finanšu rezerve.
Svarīgi izvērtēt ne tikai spēju veikt pirmo maksājumu, bet gan saistības visā kredīta atmaksas periodā.
Plašāk par šo tēmu lasi rakstā “Kredītspēja – kas tā ir un kā to izvērtē?”
Vai kredītu salīdzināšanas vietne pieņem lēmumu patērētāja vietā?
Nē.
Finanšu informācijas un salīdzināšanas vietnes var palīdzēt strukturēt informāciju un izskaidrot dažādus kredīta nosacījumus, taču gala lēmums par konkrēta finanšu produkta piemērotību ir jāpieņem pašam patērētājam.
Arī Finanšu Gids sniedz informatīvu saturu un neaizstāj individuālu finanšu konsultāciju vai kredīta devēja veikto kredītspējas izvērtēšanu.
Konkrētā piedāvājuma aktuālie nosacījumi vienmēr jāpārbauda pie attiecīgā pakalpojuma sniedzēja.
Kur meklēt uzticamu informāciju?
Informāciju par patērētāju kreditēšanu un atbildīgu aizņemšanos iespējams atrast Patērētāju tiesību aizsardzības centra (PTAC) mājaslapā.
Informāciju par Latvijas Bankas uzraudzītajiem finanšu tirgus dalībniekiem iespējams pārbaudīt Latvijas Bankas mājaslapā.
Pirms kredīta izvēles jāiepazīstas arī ar konkrētā kredīta devēja aktuālo pirmslīguma informāciju, cenrādi un līguma nosacījumiem.
Kopsavilkums
Kredīta salīdzināšana nozīmē daudz vairāk nekā tikai procentu likmes vai ikmēneša maksājuma salīdzināšanu.
Lai izvērtētu kredīta piedāvājumu, jāņem vērā procentu likme, GPL, komisijas maksas, atmaksas termiņš, kopējās izmaksas, kopējā atmaksājamā summa un līguma nosacījumi.
Vienlaikus ir svarīgi pārbaudīt kredīta devēju un izvērtēt, vai paredzamie maksājumi ir savienojami ar personīgo budžetu visā kredīta atmaksas laikā.
Brīdinām! Aizņemšanās maksā naudu.