Kredīta pieteikuma iesniegšana nenozīmē, ka kredīts automātiski tiks piešķirts. Pirms lēmuma pieņemšanas kredīta devējs izvērtē patērētāja spēju atmaksāt kredītu un citus ar konkrēto pieteikumu saistītos apstākļus.
Tāpēc kredīta pieteikuma atteikums var būt saistīts ar dažādiem faktoriem. Vienlaikus konkrēta atteikuma iemesls var atšķirties atkarībā no kredīta devēja, kredīta veida un personas finansiālās situācijas.
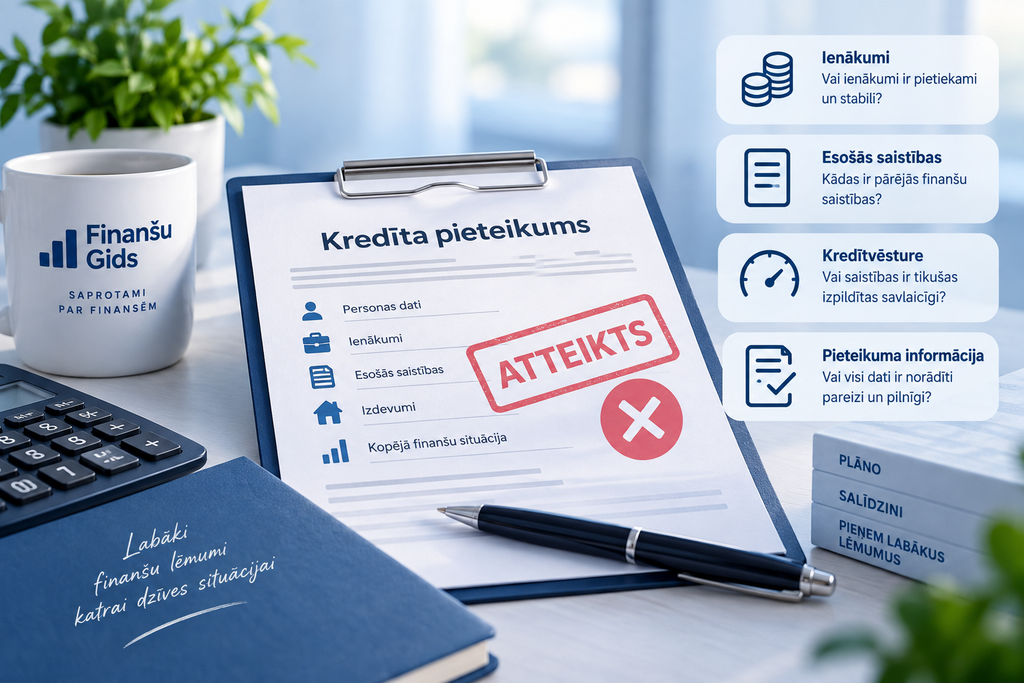
Kas ir kredīta pieteikuma atteikums?
Kredīta pieteikuma atteikums nozīmē, ka pēc pieteikuma izvērtēšanas kredīta devējs nav apstiprinājis konkrētā kredīta piešķiršanu.
Tas pats par sevi nenozīmē, ka persona nekad nevarēs saņemt kredītu. Kredīta pieteikums tiek vērtēts atbilstoši konkrētajai situācijai un kredīta devēja piemērotajiem nosacījumiem.
Kāpēc kredīta devējs izvērtē maksātspēju?
Pirms patērētāja kreditēšanas līguma noslēgšanas kredīta devējam ir jāizvērtē patērētāja spēja atmaksāt kredītu.
Šādā izvērtēšanā nozīme var būt personas ienākumiem, izdevumiem, esošajām finanšu saistībām un citai informācijai, kas nepieciešama maksātspējas novērtēšanai.
Mērķis ir izvērtēt, vai jaunās kredītsaistības konkrētajā situācijā ir samērīgas ar personas finansiālajām iespējām.
Kādi var būt kredīta pieteikuma atteikuma iemesli?
Nav viena universāla iemesla, kura dēļ visi kredīta devēji atteiktu kredīta pieteikumu. Katrs pieteikums tiek izvērtēts individuāli.
Atteikuma iemesli atkarībā no situācijas var būt saistīti, piemēram, ar:
- nepietiekamiem vai neregulāriem ienākumiem;
- esošo finanšu saistību apmēru;
- izdevumu un ienākumu attiecību;
- informāciju par iepriekšējo saistību izpildi;
- maksājumu kavējumiem vai nenokārtotām saistībām;
- nepilnīgu vai neatbilstošu pieteikumā norādīto informāciju;
- konkrētā kredīta devēja piemērotajiem kreditēšanas nosacījumiem.
Viens no šiem faktoriem pats par sevi ne vienmēr nozīmē automātisku atteikumu.
Vai kredītvēsture var ietekmēt kredīta pieteikumu?
Informācija par līdzšinējo finanšu saistību izpildi var būt viena no lietām, ko izmanto kredītspējas izvērtēšanā.
Piemēram, nozīme var būt informācijai par esošajām saistībām, iepriekšējiem maksājumu kavējumiem vai citai kredītinformācijai.
Tomēr laba kredītvēsture pati par sevi negarantē kredīta saņemšanu.
Plašāk par šo tēmu lasi rakstā “Kredītvēsture – kas tā ir un kāpēc tā ir svarīga?”
Vai esošās kredītsaistības var būt nozīmīgas?
Jā. Esošās kredītsaistības var ietekmēt personas ikmēneša budžetu un līdz ar to arī spēju uzņemties papildu maksājumus.
Kredīta devējs, izvērtējot maksātspēju, var ņemt vērā esošās finanšu saistības kopā ar ienākumiem, izdevumiem un citiem apstākļiem.
Tāpēc pirms jauna kredīta pieteikuma ir lietderīgi pašam pārskatīt visas esošās saistības un izvērtēt, cik liela daļa no ikmēneša ienākumiem jau tiek izmantota to segšanai.
Vai maksājumu kavējumi var būt nozīmīgi?
Iepriekšējo vai esošo saistību maksājumu kavējumi var būt daļa no informācijas, kas tiek ņemta vērā, izvērtējot jaunu kredīta pieteikumu.
Tomēr konkrētā ietekme ir atkarīga no situācijas un kredīta devēja veiktā izvērtējuma.
Plašāk par šo tēmu lasi rakstā “Kredīta maksājuma kavējums – kādas var būt sekas?”
Ko darīt pēc kredīta pieteikuma atteikuma?
Pēc atteikuma nevajadzētu steigā iesniegt daudzus jaunus kredīta pieteikumus tikai ar mērķi pēc iespējas ātrāk atrast kredīta devēju, kas aizdevumu apstiprinās.
Vispirms ir lietderīgi pārskatīt savu finansiālo situāciju — ienākumus, regulāros izdevumus un esošās saistības.
Ja iespējams noskaidrot atteikuma iemeslu, šī informācija var palīdzēt labāk saprast konkrēto situāciju.
Svarīgākais ir izvērtēt, vai jaunu kredītsaistību uzņemšanās konkrētajā brīdī vispār būtu piemērota.
Vai mazāks ikmēneša maksājums vienmēr nozīmē piemērotāku kredītu?
Nē. Zemāks ikmēneša maksājums pats par sevi neparāda kredīta kopējās izmaksas.
Garāks atmaksas termiņš noteiktos apstākļos var samazināt ikmēneša maksājuma apmēru, bet vienlaikus ietekmēt kopējo summu, kas būs jāsamaksā kredīta darbības laikā.
Tāpēc ir svarīgi salīdzināt ne tikai ikmēneša maksājumu, bet arī procentu likmi, GPL, atmaksas termiņu un kopējo atmaksājamo summu.
Kur meklēt informāciju par atbildīgu aizņemšanos?
Informāciju par patērētāju kreditēšanu, kredīta devēju pienākumiem un atbildīgu aizņemšanos iespējams atrast Patērētāju tiesību aizsardzības centra (PTAC) mājaslapā.
Pirms jaunu kredītsaistību uzņemšanās svarīgi rūpīgi iepazīties ar konkrētā piedāvājuma nosacījumiem un izvērtēt savu spēju veikt maksājumus visā kredīta atmaksas laikā.
Kopsavilkums
Kredīta pieteikuma atteikums var būt saistīts ar dažādiem faktoriem, tostarp personas ienākumiem, izdevumiem, esošajām saistībām un informāciju par iepriekšējo saistību izpildi.
Konkrēta faktora esamība automātiski nenozīmē, ka kredīts tiks atteikts, tāpat kā laba kredītvēsture negarantē kredīta apstiprināšanu.
Pēc atteikuma ir lietderīgi vispirms izvērtēt savu finansiālo situāciju un tikai tad lemt par turpmāko rīcību.
Brīdinām! Aizņemšanās maksā naudu.